
TABUNGAN RENOVASI KAMI TAK PERNAH BERTAMBAH MESKI GAJI SUAMIKU NAIK—SLIP KOPERASI KANTOR MENUNJUKKAN CICILAN YANG TAK PERNAH IA CERITAKAN
BAGIAN 1 — Potongan yang Tak Ada di Anggaran
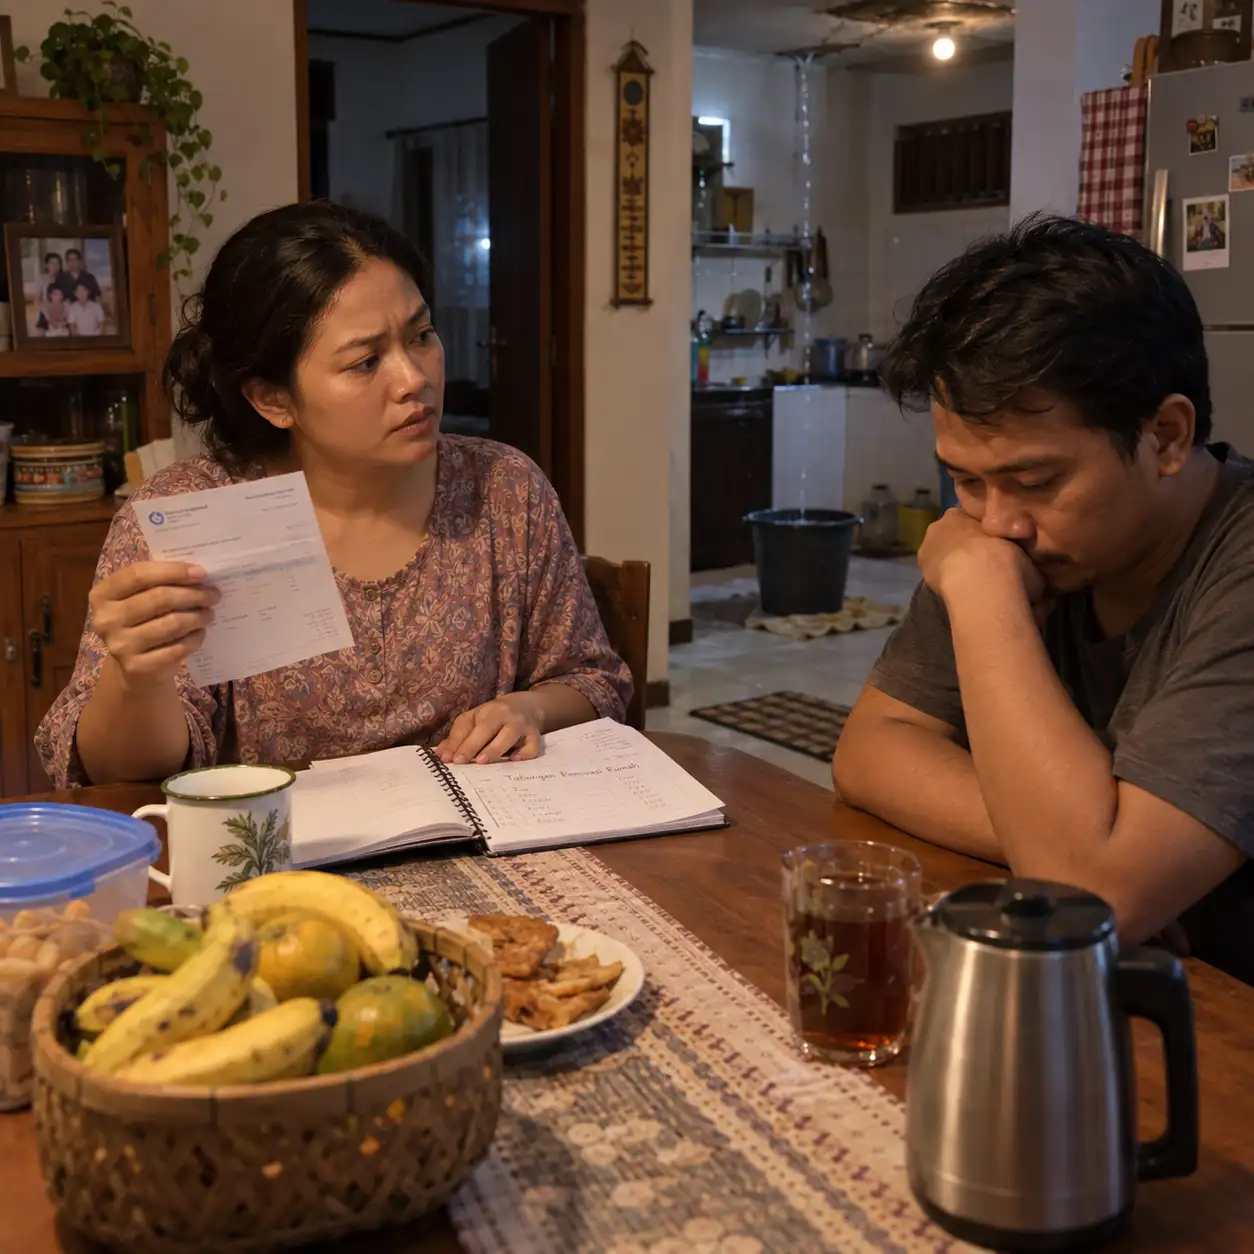
Setiap awal bulan aku dan suamiku, Fikri, punya kebiasaan yang sama: duduk di meja makan setelah anak tidur, lalu menghitung berapa uang yang bisa dimasukkan ke tabungan renovasi. Atap dapur bocor dan kamar anak kami terlalu sempit, jadi kami menargetkan dua tahun.
Anehya, setelah Fikri mendapat kenaikan gaji, jumlah yang masuk tabungan justru makin kecil. Ia selalu punya alasan: biaya bensin naik, makan kantor, iuran proyek, kebutuhan orang tua, atau potongan pajak.
Aku tidak terlalu curiga sampai suatu malam ia meminta bantuanku mencari slip gaji lama untuk pengajuan kartu kredit. Di map kantor ada slip koperasi pegawai dengan angka potongan tetap Rp3.250.000 per bulan. Keterangan: angsuran pinjaman anggota. Sisa tenor: 18 bulan.
Aku tidak pernah tahu Fikri punya pinjaman koperasi.
Ketika kutanya, ia menjawab pinjaman itu bukan “benar-benar utangnya”. Ternyata adiknya, Rizal, butuh modal membuka bengkel motor setahun lalu tetapi tidak bisa meminjam karena riwayat kredit buruk. Fikri mengambil pinjaman atas namanya, lalu Rizal berjanji mencicil setiap bulan.
“Berarti kenapa potongannya masih dari gajimu?” tanyaku.
Fikri menatap meja. Rizal hanya membayar tiga bulan pertama.
Sejak itu Fikri menutup kekurangan dari gajinya sendiri. Ia tidak memberitahuku karena takut aku marah dan melarangnya membantu adik.
Aku menahan suara agar tidak naik. “Aku bukan marah karena kamu membantu. Aku marah karena selama satu tahun aku menghitung hidup kita dengan angka yang tidak benar.”
BAGIAN 2 — Utang Adiknya Masuk ke Gaji Suamiku
Kami membuka semua angka. Pinjaman awal lima puluh juta rupiah. Rizal menggunakan uang itu untuk sewa tempat, membeli lift motor bekas, dan alat kerja. Setelah tiga bulan, bengkelnya sepi. Ia mulai membayar setengah cicilan, lalu berhenti sama sekali.
Fikri tidak pernah mengejar serius karena merasa sebagai kakak ia harus memberi waktu. Sementara itu, setiap bulan ia memberiku angka gaji bersih setelah potongan tanpa menjelaskan sumber potongannya.
Aku bertanya berapa total yang sudah ia bayarkan untuk Rizal. Fikri menghitung dan wajahnya berubah: lebih dari tiga puluh juta rupiah.
Itulah sebabnya tabungan renovasi tidak bergerak.
Aku tidak meminta ia berhenti membayar koperasi karena pinjaman atas namanya; jika ia gagal, konsekuensinya tetap ke pekerjaannya. Tetapi aku menolak melanjutkan anggaran rumah seolah tidak terjadi apa-apa.
Keesokan hari aku meminta Fikri mengajak Rizal datang. Bukan untuk mempermalukan, melainkan untuk menyusun kewajiban yang nyata.
Rizal datang dengan sikap defensif. Ia bilang bengkel sedang sulit dan keluarga seharusnya saling membantu. Aku menunjukkan slip koperasi dan buku tabungan renovasi.
“Ini bukan lagi bantuan satu kali,” kataku. “Selama setahun, rumah kami ikut membayar usahamu tanpa pernah diminta setuju.”
Rizal diam.
Aku lalu membuat keputusan: tabungan renovasi tidak lagi diisi dengan target lama. Kami akan membangun dana darurat rumah lebih dulu. Dan Fikri tidak boleh mengambil pinjaman baru, menjadi penjamin, atau memindahkan dana besar untuk keluarga tanpa pembicaraan bersama.
Fikri sempat berkata aku membuat aturan terlalu ketat. Aku menjawab, “Aturan ini muncul karena selama setahun aku hidup dengan laporan keuangan yang tidak lengkap.”
BAGIAN 3 — Ketika Bantuan Berubah Menjadi Kewajiban Diam-diam
Rizal membawa buku pemasukan bengkelnya dua hari kemudian. Selama ini Fikri hanya tahu “sepi”, tetapi tidak pernah melihat angka. Ternyata bengkelnya punya pemasukan cukup stabil, hanya saja Rizal mengambil terlalu banyak uang untuk kebutuhan pribadi dan tetap membayar cicilan ponsel mahal serta motor baru.
Aku tidak menyuruhnya menjual apa pun. Aku hanya berkata bahwa jika ia meminta keluarga menanggung pinjaman bisnisnya, ia tidak bisa terus menganggap semua pengeluaran pribadi tidak relevan.
Fikri akhirnya marah untuk pertama kali. Bukan kepadaku, tetapi kepada adiknya. Ia bertanya mengapa motor baru bisa dibayar sementara cicilan koperasi dibiarkan jatuh ke gajinya. Rizal menjawab motor diperlukan untuk mobilitas bengkel. Fikri menunjuk angka pemasukan dan berkata, “Kalau begitu, cicilan juga biaya bisnis.”
Mereka sepakat membuat pembayaran otomatis mingguan dari rekening usaha Rizal ke rekening Fikri. Jumlahnya tidak langsung menutup cicilan penuh, tetapi cukup untuk mengambil kembali sebagian beban. Jika pemasukan naik, jumlah transfer juga naik.
Aku menolak menjadi bendahara mereka. Yang kubutuhkan hanya kepastian bahwa anggaran rumah kami tidak lagi dibuat dari informasi palsu. Fikri mulai menunjukkan slip gaji lengkap setiap bulan, termasuk potongan koperasi.
Renovasi dapur kami tunda enam bulan. Awalnya aku kesal melihat ember tetap harus diletakkan setiap hujan deras. Namun kami memanggil tukang untuk perbaikan sementara yang lebih murah dan memprioritaskan dana darurat.
Anehnya, setelah angka sebenarnya jelas, stres kami justru berkurang. Dulu aku terus merasa gagal menabung meski sudah mengurangi banyak pengeluaran. Sekarang aku tahu masalahnya bukan kami boros. Ada kewajiban besar yang sengaja tidak masuk percakapan.
Rizal juga berubah karena untuk pertama kalinya bisnisnya punya disiplin. Ia memisahkan uang bengkel dari uang pribadi, berhenti mengambil kas harian untuk kebutuhan rumah, dan menjual beberapa alat yang jarang dipakai. Tiga bulan kemudian ia mampu menanggung hampir seluruh cicilan.
Fikri mengakui bahwa ia menyembunyikan pinjaman bukan semata karena takut aku marah. Ia juga takut terlihat seperti kakak yang gagal menolong. “Aku pikir kalau aku diam-diam bayar, semua orang aman,” katanya.
Aku menjawab, “Yang aman cuma rahasianya. Bukan rumah kita.”
Ada satu percakapan yang paling sulit bagi Fikri: memberitahu orang tua kami mengapa renovasi ditunda. Selama ini ia mengatakan bahan bangunan mahal. Kali ini ia mengakui bahwa sebagian gajinya membayar pinjaman yang diambil untuk Rizal. Ayah Fikri marah, bukan karena membantu adik, tetapi karena keputusan sebesar itu tidak pernah dibicarakan dengan istrinya.
Reaksi itu mengejutkan Fikri. Ia selama ini bersembunyi di balik anggapan bahwa “keluarga pasti mengerti”. Ternyata keluarganya sendiri tidak meminta ia mengorbankan rumah tangga diam-diam. Banyak tekanan yang ia rasakan lahir dari citra kakak bertanggung jawab yang ia buat sendiri.
Kami kemudian membuat aturan yang berlaku untuk dua sisi keluarga. Jika aku ingin membantu kakakku, aku juga harus mengikuti batas nominal yang sama. Aturan itu penting agar Fikri tidak merasa sedang dihukum. Kami membangun sistem, bukan pengawasan satu arah.
Rizal mulai mengirim laporan singkat pendapatan bengkel setiap bulan kepada Fikri sampai pinjamannya hampir selesai. Aku tidak menerima laporan itu; hubungan utang ada di antara mereka. Aku hanya melihat jumlah yang benar-benar kembali ke anggaran rumah. Dengan cara itu, batas kami jelas tanpa membuatku menjadi pengelola usaha adik suami.
BAGIAN 4 — Renovasi Ditunda, Tapi Rumah Kami Jadi Lebih Jujur
Delapan belas bulan kemudian potongan koperasi terakhir muncul di slip gaji Fikri. Kami merayakannya bukan dengan makan mahal, melainkan membeli dua kaleng cat untuk kamar anak. Renovasi penuh belum selesai, tetapi untuk pertama kali uang yang kami sisihkan benar-benar bergerak sesuai rencana.
Rizal sudah membayar kembali sebagian besar jumlah yang ditanggung Fikri. Sisanya disepakati tanpa bunga, dengan jadwal yang realistis. Hubungan mereka tidak menjadi dingin. Justru batas yang jelas membuat percakapan keluarga lebih jujur.
Suatu malam Rizal datang meminta saran karena ingin membeli kompresor baru dengan kredit. Fikri tidak langsung menawarkan nama atau pinjaman. Ia hanya bertanya apakah arus kas bengkelnya cukup. Aku tersenyum mendengar itu dari dapur.
Kami juga mengubah aturan rumah. Setiap kewajiban di atas jumlah tertentu harus dicatat bersama, termasuk jika salah satu ingin membantu orang tua atau saudara. Bukan karena kami harus meminta izin untuk setiap kebaikan, tetapi karena kebaikan yang memengaruhi rumah bersama perlu terlihat oleh orang yang ikut menanggung akibatnya.
Atap dapur akhirnya diperbaiki penuh hampir dua tahun lebih lambat dari rencana awal. Ketika hujan pertama turun tanpa ada ember di lantai, aku merasa lega. Namun yang paling penting bukan atap.
Selama dua tahun sebelumnya, aku hidup di rumah dengan satu kebocoran yang tidak terlihat: informasi. Uang keluar dari gaji kami, tetapi alasannya tidak pernah sampai kepadaku. Setelah kebocoran itu ditutup, bahkan penundaan renovasi terasa lebih ringan karena setidaknya kami menundanya bersama.
Fikri masih membantu keluarganya. Aku juga membantu keluargaku. Bedanya, bantuan sekarang punya nama, angka, dan batas. Tidak ada lagi satu orang yang memutuskan diam-diam lalu menyuruh pasangan menyesuaikan hidup dengan sisa yang tidak pernah dijelaskan.
Ketika cicilan tinggal tiga bulan, Rizal menawarkan membayar sisa sekaligus dengan menjual motornya. Fikri menolak jika itu membuatnya kehilangan alat transportasi utama. Mereka akhirnya mempertahankan jadwal. Setelah tanggung jawab jelas, Fikri tidak perlu lagi memilih antara menjadi “kakak baik” atau “suami baik”. Ia bisa menjadi keduanya dengan batas realistis.
Kami juga menyusun dana bantuan keluarga tahunan. Jumlahnya tidak besar, tetapi memberi ruang jika orang tua sakit atau saudara butuh bantuan mendesak. Jika dana itu habis, bantuan tambahan harus dibicarakan. Sistem sederhana itu mengurangi konflik karena kami tidak lagi mulai dari nol setiap kali telepon darurat datang.
Saat renovasi akhirnya dimulai, kami memilih proyek bertahap. Dapur dulu, lalu kamar anak. Kami tidak mengambil utang baru hanya untuk mengejar rencana lama. Fikri bercanda bahwa rumah kami belajar sabar bersama kami.
Aku menyadari rahasia pinjaman membuatku marah bukan semata karena kehilangan uang. Aku kehilangan hak untuk memilih bersama. Setelah hak itu kembali, bahkan rencana yang lebih lambat terasa lebih bermartabat karena setiap penundaan adalah keputusan dua orang, bukan akibat tersembunyi dari keputusan satu orang.
END
Rahasia keuangan keluarga tidak selalu berupa pencurian. Kadang ia berupa kewajiban yang sengaja tidak disebut, padahal pasangan lain ikut membayar konsekuensinya setiap bulan.